Pubblicato il: 6 Ottobre 2026 alle 15:25
Indice dei contenuti
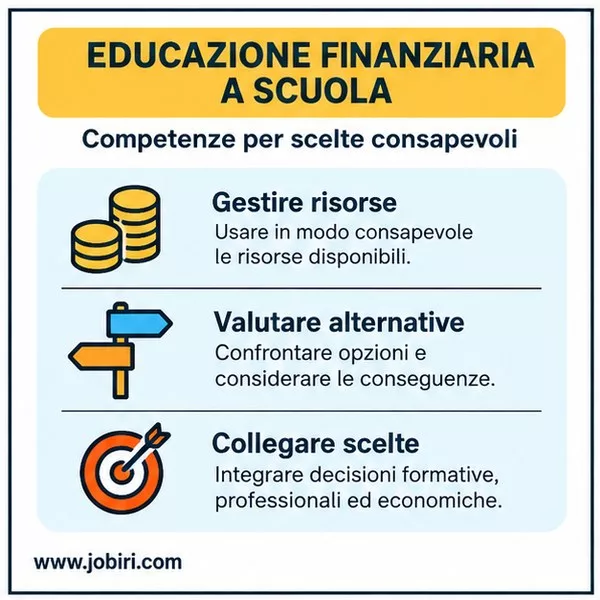
Come si porta l’educazione finanziaria in classe senza trasformarla in una lezione astratta su banche, investimenti o prodotti finanziari? Per la scuola il punto non è aggiungere nozioni specialistiche, ma aiutare gli studenti a leggere decisioni concrete: gestire risorse limitate, distinguere bisogni e desideri, pianificare una spesa, valutare conseguenze e collegare scelte formative, professionali ed economiche.
L’educazione finanziaria a scuola ha assunto un ruolo ancora più chiaro con la legge 5 marzo 2024, n. 21, che ha inserito nell’educazione civica i temi del risparmio, dell’investimento, dell’educazione finanziaria e assicurativa e della pianificazione previdenziale, anche in relazione agli strumenti digitali di gestione del denaro, alla finanza sostenibile e alla cultura d’impresa.

Per docenti, tutor, orientatori e consigli di classe questo passaggio apre una possibilità didattica importante: utilizzare situazioni economiche realistiche non soltanto per trasmettere conoscenze, ma per allenare competenze utili nelle scelte future. In questo articolo vengono proposti criteri, attività e modalità di osservazione che consentono di integrare l’educazione finanziaria nelle scuole con la didattica ordinaria e con una prospettiva orientativa.
Perché l’educazione finanziaria è anche una competenza orientativa
L’educazione finanziaria viene talvolta ridotta alla capacità di conoscere termini come interesse, inflazione, risparmio o investimento. Sono conoscenze importanti, ma per la scuola non esauriscono il tema.
Una situazione finanziaria richiede quasi sempre di prendere una decisione in presenza di vincoli. Occorre individuare un obiettivo, raccogliere informazioni, confrontare alternative, stimare conseguenze, distinguere priorità e rinunce, verificare se la scelta effettuata resta coerente nel tempo.
Sono processi molto vicini a quelli che entrano in gioco nell’orientamento.
Quando uno studente valuta un percorso universitario lontano da casa, un ITS, un corso professionalizzante oppure un ingresso più rapido nel lavoro, la dimensione economica non dovrebbe determinare automaticamente la scelta. Può però diventare una delle informazioni da comprendere e valutare insieme alle aspirazioni, alle competenze, alle opportunità formative e al contesto personale.
Dal punto di vista del docente, educazione finanziaria e orientamento possono quindi incontrarsi su almeno cinque competenze:
- pianificare rispetto a un obiettivo;
- distinguere dati, ipotesi e preferenze;
- confrontare alternative attraverso criteri espliciti;
- valutare conseguenze nel breve e nel lungo periodo;
- rivedere una decisione quando cambiano informazioni o condizioni.
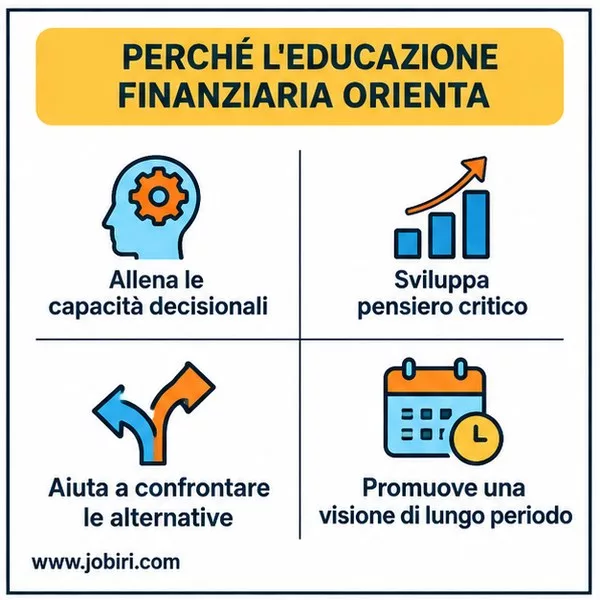
Il valore orientativo nasce proprio da questo passaggio: il denaro non diventa il centro della scelta, ma un contesto concreto nel quale esercitare capacità decisionali trasferibili.
Educazione finanziaria nelle scuole: cosa cambia per la progettazione didattica
La legge 5 marzo 2024, n. 21 ha modificato la legge 20 agosto 2019, n. 92 sull’educazione civica, includendo esplicitamente educazione finanziaria e assicurativa, pianificazione previdenziale, risparmio e investimento tra i temi rilevanti. Questo riferimento normativo non implica che ogni docente debba diventare un esperto di finanza.
La natura trasversale dell’educazione civica rende invece particolarmente utile una progettazione interdisciplinare. La Banca d’Italia, nel proprio percorso “Educazione finanziaria nelle scuole”, propone infatti formazione per docenti di ogni ordine e grado e materiali didattici dedicati. I nuclei affrontati comprendono reddito e pianificazione, moneta e prezzi, pagamenti e acquisti, risparmio e investimento, credito.
Per il consiglio di classe la domanda operativa diventa quindi: quali situazioni permettono di affrontare questi contenuti utilizzando le competenze delle diverse discipline?

Matematica può lavorare su percentuali, interessi, variazioni dei prezzi, budget e rappresentazione dei dati. Italiano può intervenire sulla comprensione di testi informativi, sulla qualità delle fonti e sull’argomentazione di una scelta. Storia e discipline economico-sociali possono offrire contesto ai fenomeni economici. Tecnologia e informatica possono affrontare pagamenti digitali, sicurezza e lettura critica degli strumenti online. Le discipline scientifiche possono contribuire quando una decisione economica coinvolge consumi, energia, sostenibilità o valutazione quantitativa.
Anche il collegamento con le discipline STEM può essere significativo, purché non venga forzato. L’educazione finanziaria offre problemi autentici nei quali matematica, analisi dei dati e ragionamento quantitativo assumono una funzione visibile. Questo approccio può affiancare altre attività sulle carriere STEM senza trasformare l’articolo o il percorso in una guida generale alla formazione STEM.
Per approfondire metodologie utili a costruire esperienze concrete, può essere collegato il contenuto dedicato alla didattica laboratoriale: /didattica-laboratoriale/. Quando l’attività richiede invece la realizzazione di un prodotto o la soluzione di un problema complesso, è pertinente anche l’approfondimento sul Project Based Learning: /project-based-learning/.
Come progettare un’attività di educazione finanziaria con valore orientativo
Un’attività efficace non parte dal termine tecnico da spiegare, ma da una decisione credibile da affidare alla classe. Il docente può costruire il lavoro attraverso una sequenza semplice. Per vedere come questo tipo di progettazione può essere semplificato con strumenti dedicati alla didattica orientativa, vuoi provare e saperne di più?
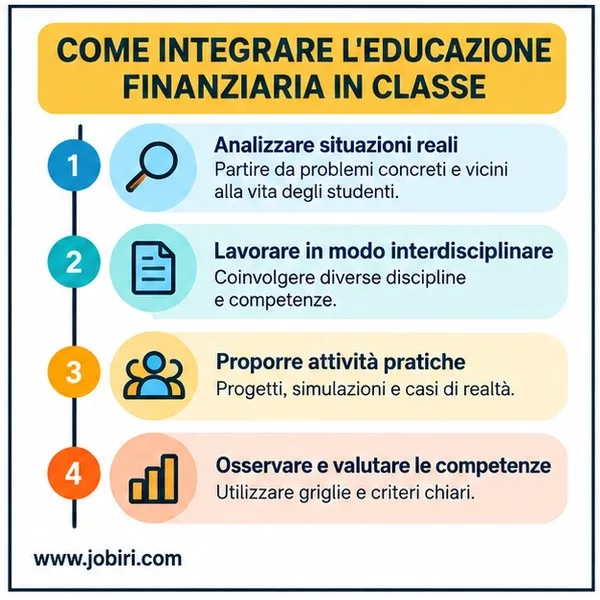
1. Definire la decisione da affrontare
La situazione deve contenere un problema comprensibile e abbastanza aperto da richiedere confronto. Per esempio: come organizzare il budget di un progetto scolastico? Quale alternativa di acquisto risponde meglio a determinati criteri? Come cambiano le scelte se una risorsa disponibile diminuisce? Quali costi diretti e indiretti possono essere associati a un percorso formativo?
La decisione deve essere proporzionata all’età. Nella scuola secondaria di primo grado funzionano bene situazioni vicine alla quotidianità e alla gestione di risorse limitate. Nel secondo ciclo si possono introdurre scenari più articolati, collegati anche a formazione, mobilità, lavoro e autonomia.
2. Rendere espliciti i criteri
Se il docente chiede soltanto “qual è la scelta migliore?”, la discussione rischia di ridursi a opinioni. È più utile chiedere alla classe di stabilire prima quali criteri utilizzare.
Costo, utilità, durata, rischio, flessibilità, sostenibilità e coerenza con l’obiettivo sono esempi possibili. Non tutti devono essere presenti. La scelta dei criteri è essa stessa parte dell’attività.

3. Separare informazioni e ipotesi
Una competenza importante consiste nel riconoscere ciò che è noto e ciò che deve essere stimato. Il docente può predisporre una tabella con tre colonne: dati disponibili, informazioni mancanti, ipotesi formulate.
Questo passaggio aiuta a evitare una delle semplificazioni più frequenti nelle attività finanziarie: presentare una decisione come se esistesse una risposta corretta indipendente dal contesto.
4. Chiedere di motivare la scelta
Il risultato non dovrebbe essere soltanto un numero. Ogni gruppo può consegnare una breve motivazione che chiarisca quali criteri sono stati utilizzati, quali alternative sono state scartate e quali elementi potrebbero far cambiare decisione.
È qui che l’attività assume un valore orientativo evidente. La classe non si limita a calcolare, ma rende visibile il proprio processo decisionale. Se interessa trasformare questo passaggio in un’attività strutturata e pronta da utilizzare in classe, vuoi provare e saperne di più?
Attività pratica: progettare un budget con priorità e imprevisti
Una delle attività più semplici da adattare a classi differenti consiste nella costruzione di un budget per un progetto.
Obiettivo: allenare pianificazione, definizione delle priorità, confronto tra alternative e revisione delle decisioni.
Destinatari: scuola secondaria di primo grado e biennio della secondaria di secondo grado, con complessità adattabile.
Tempo: circa 60-90 minuti.
Materiali: scheda con obiettivo del progetto, budget disponibile, elenco di possibili spese, eventuali vincoli e una scheda finale di riflessione.

Modalità di svolgimento: il docente divide la classe in piccoli gruppi e assegna lo stesso scenario. Può trattarsi, per esempio, dell’organizzazione di un’attività scolastica con una somma definita. Ogni gruppo deve scegliere come distribuire le risorse e motivare le priorità.
Dopo una prima decisione, il docente introduce un imprevisto: il budget diminuisce, compare una spesa necessaria oppure cambia uno dei vincoli. I gruppi devono rivedere il piano.
Ruolo del docente: non indicare immediatamente la soluzione, ma osservare come vengono stabilite le priorità, quali informazioni vengono utilizzate e come il gruppo reagisce al cambiamento.
Consegna agli studenti: predisporre un piano di spesa coerente con l’obiettivo, motivare almeno tre scelte e indicare una spesa alla quale il gruppo ha deciso di rinunciare spiegandone il motivo.
Risultato atteso: una proposta sostenibile accompagnata da criteri espliciti, non necessariamente identica tra i gruppi.
Restituzione: nella discussione finale il docente può chiedere quali decisioni siano state più difficili, quale informazione abbia inciso maggiormente e che cosa sia cambiato dopo l’imprevisto.
Questa attività si presta bene al cooperative learning, perché obbliga gli studenti a negoziare criteri e motivazioni. Per approfondire l’impostazione metodologica può essere utile il contenuto dedicato al cooperative learning: /cooperative-learning/.
Attività pratica per il triennio: confrontare scenari formativi senza ridurre la scelta al costo
Nel triennio l’educazione finanziaria può collegarsi più direttamente all’orientamento post diploma. È però importante evitare un errore: trasformare l’attività in un confronto nel quale “vince” automaticamente l’opzione meno costosa o quella con il ritorno economico più rapido.
Obiettivo: insegnare a integrare la dimensione economica in una decisione complessa senza farla diventare l’unico criterio.
Destinatari: classi del triennio della scuola secondaria di secondo grado.
Tempo: circa 90 minuti.
Materiali: tre scenari formativi costruiti dal docente, una griglia di confronto e dati chiaramente indicati come reali o simulati.
Gli scenari possono rappresentare, per esempio, un percorso universitario fuori sede, un percorso universitario vicino alla residenza e un percorso ITS o professionalizzante. Per evitare conclusioni improprie, non è necessario attribuire agli scenari dati previsionali su stipendi o probabilità di occupazione se non si dispone di fonti affidabili.
Il docente può chiedere ai gruppi di analizzare:
- costi diretti;
- eventuali costi di mobilità e alloggio;
- durata del percorso;
- possibilità di conciliare studio e altre attività;
- competenze sviluppate;
- coerenza con interessi e obiettivi del profilo assegnato;
- informazioni ancora mancanti per decidere.
Il punto didattico più interessante arriva nella restituzione. Due gruppi possono scegliere alternative diverse pur partendo dagli stessi dati, perché attribuiscono pesi differenti ai criteri. Il docente può utilizzare questa divergenza per mostrare che una decisione orientativa richiede sia informazioni attendibili sia consapevolezza dei criteri con cui quelle informazioni vengono interpretate.
Cosa osservare: dall’attività finanziaria alle competenze
Se l’obiettivo è orientativo, valutare soltanto la correttezza del calcolo non basta. Il docente deve poter osservare il processo.
Una griglia essenziale può concentrarsi su cinque dimensioni:
| Dimensione osservabile | Evidenza possibile |
|---|---|
| Pianificazione | Definisce passaggi e distribuisce le risorse rispetto all’obiettivo |
| Uso delle informazioni | Distingue dati disponibili, informazioni mancanti e ipotesi |
| Valutazione delle alternative | Confronta più possibilità utilizzando criteri espliciti |
| Argomentazione | Motiva la scelta collegando decisione, vincoli e conseguenze |
| Revisione | Modifica il piano quando cambiano condizioni o informazioni |
La griglia non deve necessariamente produrre un voto. Può servire al docente per raccogliere evidenze, guidare una restituzione o documentare lo sviluppo di competenze trasversali.
Una domanda finale particolarmente utile è: “Quale informazione avrebbe potuto far cambiare la decisione?”. Costringe a riconoscere che una scelta non è una dichiarazione definitiva, ma il risultato di informazioni, obiettivi e condizioni che possono evolvere.
Per attività in cui è importante rendere visibili i processi di riflessione, può essere utile anche l’approfondimento sulla didattica metacognitiva: /didattica-metacognitiva/.
Quali errori evitare quando si porta l’educazione finanziaria in classe
Il primo errore è confondere educazione finanziaria e promozione di specifici prodotti o comportamenti. La scuola deve costruire conoscenze e capacità di valutazione, non suggerire scelte finanziarie personali.
Il secondo è partire da concetti troppo lontani dall’esperienza della classe. Una definizione tecnicamente corretta può avere poco valore didattico se lo studente non incontra una situazione nella quale utilizzarla.
Il terzo è proporre problemi con una sola soluzione implicita. Nella realtà molte decisioni economiche dipendono da obiettivi, vincoli, tempi e propensione al rischio. Anche a scuola è utile rendere esplicita questa complessità, naturalmente in modo adeguato all’età.
Il quarto è valutare soltanto il risultato numerico. Un gruppo può arrivare a un calcolo corretto senza aver compreso perché una scelta sia preferibile a un’altra. Viceversa, un errore di calcolo può convivere con un processo di confronto ben impostato. Conoscenza disciplinare e competenza decisionale vanno osservate entrambe.
Il quinto è trasformare il tema in un’attività isolata. L’educazione finanziaria acquista maggiore significato quando si collega a problemi reali, educazione civica, discipline curricolari e percorsi di orientamento.
Come organizzare il lavoro tra docenti senza aumentare inutilmente il carico
La trasversalità può diventare un vantaggio solo se non si traduce in duplicazione. Una modalità sostenibile consiste nel partire da una singola situazione problema e distribuire tra le discipline contributi differenti.
Per esempio, in un’attività sulla pianificazione di un progetto, matematica può occuparsi dei calcoli e della rappresentazione dei dati; italiano della lettura delle fonti e dell’argomentazione; tecnologia degli strumenti digitali e della sicurezza; educazione civica del quadro di cittadinanza economica; il tutor o il docente orientatore può guidare la riflessione sulle modalità con cui vengono prese le decisioni.
Il consiglio di classe può concordare in anticipo tre elementi: obiettivo comune, evidenze da osservare e prodotto finale. Questo riduce il rischio di costruire attività parallele che affrontano lo stesso tema senza dialogare.
Quando il problema principale è il tempo necessario per trasformare un argomento disciplinare in un’attività orientativa, strumenti digitali e sistemi di intelligenza artificiale possono supportare la progettazione di consegne, materiali e criteri di osservazione. Il controllo metodologico e la scelta degli obiettivi restano però in capo al docente. Se la scuola vuole ridurre il tempo necessario per preparare attività, consegne e materiali mantenendo il controllo didattico, vuoi provare e saperne di più?
Jobiri mette a disposizione delle scuole strumenti dedicati alla didattica orientativa, pensati per aiutare i docenti a progettare attività a partire da materia, argomento e competenze da sviluppare. Maggiori informazioni sono disponibili su https://www.jobiri.com/scuole.
Risorse autorevoli per docenti e scuole
Per affrontare l’educazione finanziaria con materiali verificabili, è utile partire da fonti istituzionali. La Banca d’Italia propone dal 2008 il percorso “Educazione finanziaria nelle scuole”, basato sulla formazione dei docenti e su risorse didattiche gratuite. I materiali “Tutti per uno economia per tutti!” sono differenziati per scuola primaria, secondaria di primo grado e secondaria di secondo grado e comprendono guide dedicate agli insegnanti.
Nel 2026 Banca d’Italia e Ministero dell’Istruzione e del Merito hanno inoltre sottoscritto un nuovo protocollo d’intesa per la promozione dell’educazione finanziaria nelle istituzioni scolastiche, con attenzione anche all’orientamento formativo.
Fonti utili:
- Legge 5 marzo 2024, n. 21, Gazzetta Ufficiale: https://www.gazzettaufficiale.it/eli/gu/2024/03/12/60/sg/pdf
- Banca d’Italia, Educazione finanziaria: https://www.bancaditalia.it/compiti/tutela-educazione/educazione-finanziaria/index.html
- Banca d’Italia, percorso “Educazione finanziaria nelle scuole”: https://economiapertutti.bancaditalia.it/percorsi-formativi/scuola/la-formazione-dei-docenti/percorso-educazione-finanziaria-nelle-scuole/index.html
- Banca d’Italia, risorse didattiche: https://economiapertutti.bancaditalia.it/percorsi-formativi/scuola/risorse-didattiche/index.html
FAQ sull’educazione finanziaria a scuola
L’educazione finanziaria fa parte dell’educazione civica?
Sì. La legge 5 marzo 2024, n. 21 ha modificato la legge n. 92/2019 includendo espressamente temi di educazione finanziaria e assicurativa, pianificazione previdenziale, risparmio e investimento nell’ambito dell’educazione civica.
Quali materie possono contribuire all’educazione finanziaria nelle scuole?
L’approccio può essere interdisciplinare. Matematica, italiano, storia, tecnologia, informatica, discipline economiche e scientifiche possono contribuire da prospettive differenti. La progettazione dovrebbe partire dall’obiettivo comune e non dalla semplice distribuzione di argomenti tra docenti.
Un docente deve essere esperto di finanza per proporre queste attività?
Non necessariamente. È importante utilizzare fonti affidabili, definire obiettivi coerenti con la propria disciplina e scegliere attività adeguate alla classe. La Banca d’Italia mette a disposizione formazione e materiali specifici per gli insegnanti.
Come può l’educazione finanziaria contribuire all’orientamento?
Può offrire contesti concreti nei quali osservare pianificazione, confronto tra alternative, uso delle informazioni, valutazione delle conseguenze e revisione delle decisioni. Queste capacità sono rilevanti anche quando gli studenti affrontano scelte formative e professionali.
Come evitare che un’attività di educazione finanziaria diventi troppo teorica?
È utile partire da una decisione o da un problema realistico, introdurre vincoli, chiedere di esplicitare i criteri e prevedere una restituzione finale. Il concetto economico viene così utilizzato per interpretare una situazione e non soltanto memorizzato.
Come valutare un’attività di educazione finanziaria?
Oltre alla correttezza delle conoscenze disciplinari, il docente può osservare pianificazione, uso delle informazioni, confronto tra alternative, qualità dell’argomentazione e capacità di rivedere una scelta quando cambiano le condizioni.
Conclusione
L’educazione finanziaria a scuola può diventare molto più di un insieme di nozioni economiche. Se progettata attraverso problemi, decisioni e situazioni realistiche, permette ai docenti di lavorare contemporaneamente su educazione civica, competenze trasversali e orientamento.
Il passaggio decisivo consiste nel non chiedere soltanto se lo studente conosce un concetto, ma osservare come utilizza informazioni, criteri e vincoli per prendere una decisione. È in questo spazio che un budget, un confronto tra alternative o una simulazione possono trasformarsi in esperienze formative utili anche per il futuro.
CTA finale Jobiri
Progettare attività di educazione finanziaria con una reale funzione orientativa richiede obiettivi chiari, consegne, materiali e criteri di osservazione. Jobiri supporta le scuole nella progettazione della didattica orientativa, aiutando i docenti a trasformare argomenti disciplinari in attività strutturate e utilizzabili in classe. Per conoscere la soluzione dedicata alle scuole: https://www.jobiri.com/scuole.